Domain hauptquartiere.de kaufen?
Wir ziehen mit dem Projekt
hauptquartiere.de um.
Sind Sie am Kauf der Domain
hauptquartiere.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauptquartiere.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn BG
Top-Angebote
Produkte zum Begriff Bilanzgewinn BG:
-
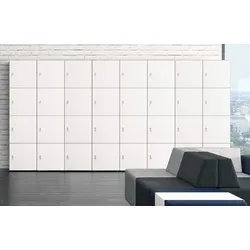
Schließfachschrank Büro BG-Line 16-40 FächerSchließfachschrank Büro mit 16 bis 40 Fächern BG-Line Besonders in Großraumbüros, Co-Working-Spaces, Schulen oder Fitnessstudios sorgt Schließfachschrank für eine sichere Aufbewahrung, während verschiedene Schließsysteme einen individuellen Zugriff ermöglichen. Neben der hochwertigen Verarbeitung überzeugt der Schließfachschrank durch seine Anpassungsfähigkeit. Er ist in verschiedenen Farben erhältlich und die Innenausstattung kann individuell gestaltet werden. Standardausstattung: + Korpus und Front mit Melamin beschichtet. + 16 x Schließfächer mit Drehtüren. + Zylinderschlösser. + 10 Jahre Herstellergarantie. Maße in cm: Höhe: ca. 180 Breite: ca. 180 Tiefe: ca. 50 Lieferung: Schließfachschrank Büro BG-Line 16-40 Fächer wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Qualitätsprodukt vom renommierten Hersteller.1670,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn BG:
-
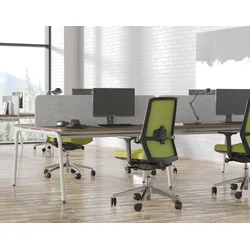
4er Schreibtisch BG-Line Gruppenarbeitsplatz BüroGruppenarbeitsplatz Büro BG-Line, 4er Schreibtisch Der 4er Schreibtisch BG-Line ist die ideale Lösung für Büroumgebungen, die auf Teamarbeit ausgelegt sind. Dieser Gruppenarbeitsplatz ist für vier Personen konzipiert und ermöglicht eine optimale Raumnutzung durch eine offene und kommunikative Arbeitsatmosphäre. Durch die flexible Gestaltung können die Arbeitsplätze so angepasst werden, dass sie entweder den Austausch im Team fördern oder durch optionale Trennwände mehr Privatsphäre bieten. Standardausstattung: + Gruppenarbeitsplatz mit vier Schiebeplatten. + Tischplatten mit Melamin beschichtet, Ecken abgerundet. + Jede Tischplatte mit Bogenausschnitt (Kabelauslass). + 4-Fuß Gestell. + Höhenjustierung. + Trennwände optional. + 10 Jahre Herstellergarantie. Maße in cm: Höhe: ca. 74 Breite: ca. 320 Tiefe: ca. 164 Lieferung: 4er Schreibtisch BG-Line Gruppenarbeitsplatz Büro wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Dieses Produkt besteht aus 9 Paketen. Gewicht: ca. 50,3 kg. Ein Produkt vom renommierten Hersteller.1129,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
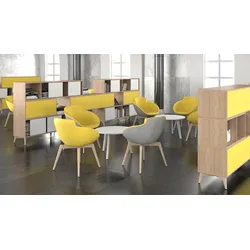
Regalsystem Büro BG-Line Raumteiler RegalRaumteiler Regal BG-Line Regalsystem Büro Dieses modulare Regalsystem ist ein Raumteiler, der Ihnen hilft, Ihr Großraumbüro effektvoll zu gestalten. Die Kombination in 3 OH besteht aus einzelnen Elementen mit Schiebetüren und Stoffrückwand. Das Regal ist freistehend, hat Fächer an beiden Seiten, damit es beidseitig benutzt wird. Standardausstattung: + Korpus mit Melamin beschichtet. + Massivholz Gestell. + Schiebetüren. + Stoffrückwand. + 10 Jahre Herstellergarantie. Maße in cm: Höhe: ca. 126 Breite: ca. 400 Tiefe: ca. 40 Lieferung: Regalsystem Büro BG-Line Raumteiler Regal wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Dieses Produkt besteht aus 17 Paketen. Gewicht: ca. 212,6 kg. Aufbauanleitung: Regalsystem Büro BG-Line Raumteiler Regal Gestell Stoffrückwand Hochwertiges Produkt made in EU.1906,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schließfachschrank Büro BG-Line 16-40 FächerSchließfachschrank Büro mit 16 bis 40 Fächern BG-Line Besonders in Großraumbüros, Co-Working-Spaces, Schulen oder Fitnessstudios sorgt Schließfachschrank für eine sichere Aufbewahrung, während verschiedene Schließsysteme einen individuellen Zugriff ermöglichen. Neben der hochwertigen Verarbeitung überzeugt der Schließfachschrank durch seine Anpassungsfähigkeit. Er ist in verschiedenen Farben erhältlich und die Innenausstattung kann individuell gestaltet werden. Standardausstattung: + Korpus und Front mit Melamin beschichtet. + 16 x Schließfächer mit Drehtüren. + Zylinderschlösser. + 10 Jahre Herstellergarantie. Maße in cm: Höhe: ca. 180 Breite: ca. 180 Tiefe: ca. 50 Lieferung: Schließfachschrank Büro BG-Line 16-40 Fächer wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Qualitätsprodukt vom renommierten Hersteller.1670,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn BG
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.